💡 3줄 요약
- ISA 비과세 혜택: 일반형은 순이익 200만원까지, 서민형·농어민형은 400만원까지 비과세돼요.
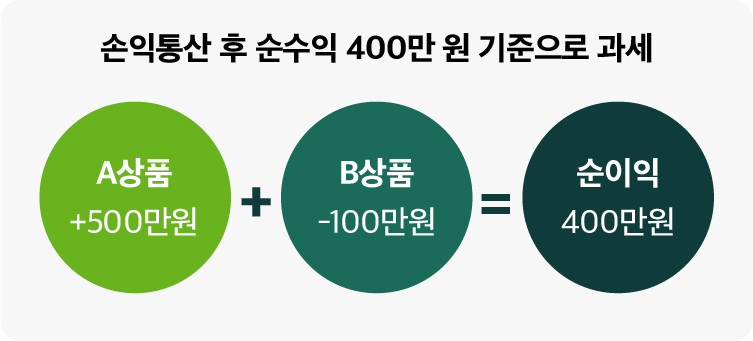
- 손익통산과 분리과세: ISA는 계좌 내 수익과 손실을 합산하고, 비과세 한도 초과분에는 9.9% 분리과세가 적용돼요.
- 가입 전 확인사항: 의무가입기간은 3년이며, 연간 2천만원·총 1억원까지 납입할 수 있어요.
투자로 수익을 얻었다면 세금은 얼마나 내야 할까요? 같은 수익을 올리더라도 어떤 계좌를 활용하느냐에 따라 실제로 내는 세금은 달라질 수 있어요.
ISA(개인종합자산관리계좌)는 투자수익에 대한 비과세, 저율 분리과세, 손익통산 혜택을 활용할 수 있는 절세형 투자계좌예요. 일반형은 순이익 200만원까지, 서민형·농어민형은 400만원까지 비과세 혜택을 받을 수 있고, 비과세 한도를 초과한 순이익에는 9.9% 분리과세가 적용돼요.
그렇다면 일반계좌와 ISA의 세금은 얼마나 차이 날까요? 이번 글에서는 ISA의 비과세 한도와 손익통산 방식, 실제 절세금액 비교 예시, 가입 전 확인사항까지 하나씩 알아볼게요.
1.


나무증권에서 중개형ISA 시작하기
NH투자증권 준법감시인 심사필 제2026-1941호(2026-11-04~2027-11-03)
투자 유의사항
※ 투자자는 이 계좌에 대하여 증권사로부터 충분한 설명을 받을 권리가 있으며, 가입전 상품설명서 및 약관을 반드시 읽어보시기 바랍니다.
※ 이 계좌 내 투자성 상품은 원금손실이 발생할 수 있으며, 그 손실은 투자자에게 귀속됩니다.
※ 이 금융상품(중개형 ISA)은 예금자보호법에 따라 보호되지 않습니다. 다만, 중개형 ISA의 예탁금 중 증권 매수 미사용 현금 잔액은 예금자보호법에 따라 원금과 소정의 이자를 합하여 1인당 “1억원까지”(본 금융회사의 여타 보호상품과 합산) 보호됩니다.
※ ISA의 비과세 한도는 최대 400만원임(일반형은 200만원).
※ 과세기준 및 과세방법은 향후 세법개정 등에 따라 변동될 수 있습니다.
※ 중도해지 시 또는 국세청 부적격 통보 시 과세특례를 적용 받은 소득세액에 상당하는 세액이 추징됩니다.
※ 상기 계좌는 투자자가 운용대상 상품을 직접 선택하여 운용합니다.
※ [신탁형/일임형] 이 개인종합자산관리계좌(ISA)는 예금자보호법에 따라 예금보호 대상으로 운용되는 금융상품에 한하여 1인당 “1억원까지”(운용되는 금융상품 판매회사별 보호상품 합산) 보호됩니다.
※ [신탁형] 상기 계좌는 특정금전신탁계약으로서 위탁자가 지정한 운용방법 및 세부운용 지시대로 운용합니다.
※ [일임형] 상기 계좌는 투자일임계약으로서 투자자는 일임업자가 사전적으로 제시한 운용방법을 변경요구 할 수 있습니다.
※ 상기 계좌는 당사에서 특정금전신탁, 투자일임, 중개형 중 한가지 계약형태로만 가입이 가능하며, 형태별 차이는 가까운 영업점 등에서 확인하시기 바랍니다.
※ [보수] ISA 가입 시 별도의 관리보수가 발생(신탁형 : 신탁보수 연 0.1%), 중개형 ISA는 별도의 계좌관리 보수가 발생하지 않습니다.
※ 국내 상장주식 매매차익은 비과세이므로 국내주식형 펀드에서 손실이 발생하더라도 ISA내 예금, 다른 펀드 등에서 발생한 이익과 통산되지 않습니다.
투자 유의사항
※ 투자자는 이 계좌에 대하여 증권사로부터 충분한 설명을 받을 권리가 있으며, 가입전 상품설명서 및 약관을 반드시 읽어보시기 바랍니다.
※ 이 계좌 내 투자성 상품은 원금손실이 발생할 수 있으며, 그 손실은 투자자에게 귀속됩니다.
※ 이 금융상품(중개형 ISA)은 예금자보호법에 따라 보호되지 않습니다. 다만, 중개형 ISA의 예탁금 중 증권 매수 미사용 현금 잔액은 예금자보호법에 따라 원금과 소정의 이자를 합하여 1인당 “1억원까지”(본 금융회사의 여타 보호상품과 합산) 보호됩니다.
※ ISA의 비과세 한도는 최대 400만원임(일반형은 200만원).
※ 과세기준 및 과세방법은 향후 세법개정 등에 따라 변동될 수 있습니다.
※ 중도해지 시 또는 국세청 부적격 통보 시 과세특례를 적용 받은 소득세액에 상당하는 세액이 추징됩니다.
※ 상기 계좌는 투자자가 운용대상 상품을 직접 선택하여 운용합니다.
※ [신탁형/일임형] 이 개인종합자산관리계좌(ISA)는 예금자보호법에 따라 예금보호 대상으로 운용되는 금융상품에 한하여 1인당 “1억원까지”(운용되는 금융상품 판매회사별 보호상품 합산) 보호됩니다.
※ [신탁형] 상기 계좌는 특정금전신탁계약으로서 위탁자가 지정한 운용방법 및 세부운용 지시대로 운용합니다.
※ [일임형] 상기 계좌는 투자일임계약으로서 투자자는 일임업자가 사전적으로 제시한 운용방법을 변경요구 할 수 있습니다.
※ 상기 계좌는 당사에서 특정금전신탁, 투자일임, 중개형 중 한가지 계약형태로만 가입이 가능하며, 형태별 차이는 가까운 영업점 등에서 확인하시기 바랍니다.
※ [보수] ISA 가입 시 별도의 관리보수가 발생(신탁형 : 신탁보수 연 0.1%), 중개형 ISA는 별도의 계좌관리 보수가 발생하지 않습니다.
※ 국내 상장주식 매매차익은 비과세이므로 국내주식형 펀드에서 손실이 발생하더라도 ISA내 예금, 다른 펀드 등에서 발생한 이익과 통산되지 않습니다.